Lening afgewezen: wat nu en waarom gebeurt dit?
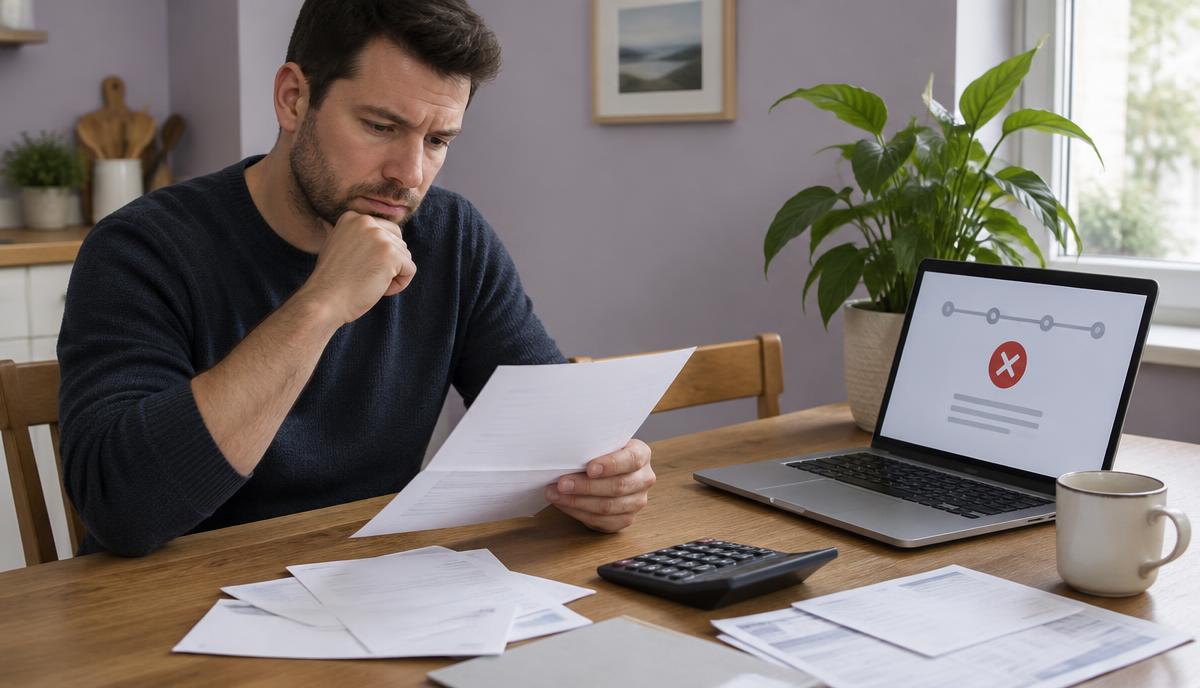
Een lening aanvragen en vervolgens een afwijzing krijgen kan frustrerend zijn. Zeker als je niet precies weet waarom de aanvraag niet is goedgekeurd.
Is je lening afgewezen? Dan kan dat verschillende oorzaken hebben. Kredietverstrekkers kijken namelijk niet alleen naar je inkomen, maar ook naar vaste lasten, bestaande financiële verplichtingen, je kredietverleden en hun eigen acceptatiebeleid.
In dit artikel lees je waarom een lening kan worden afgewezen, wat je zelf kunt controleren en welke stappen je daarna kunt zetten.
Waarom kan een lening worden afgewezen?
Een kredietverstrekker beoordeelt of een nieuwe lening verantwoord is binnen jouw financiële situatie.
Daarbij kunnen verschillende factoren meespelen, zoals:
- Je inkomen
- Je vaste lasten
- Bestaande leningen
- Andere financiële verplichtingen
- Je kredietregistratie
- Je betaalverleden
- De hoogte van het bedrag dat je wilt lenen
Wanneer één of meerdere onderdelen volgens de kredietverstrekker te weinig ruimte laten voor een nieuwe lening, kan de aanvraag worden afgewezen.
Kredietaanvraag afgewezen: betekent dat altijd hetzelfde?
Nee. Een kredietaanvraag afgewezen krijgen betekent niet automatisch dat er één vaste reden is.
De ene aanbieder kan strenger zijn dan de andere en verschillende kredietverstrekkers kunnen hun eigen acceptatiecriteria gebruiken.
Daarom kan dezelfde financiële situatie bij verschillende aanbieders anders worden beoordeeld.
Het is dus belangrijk om niet meteen te concluderen dat lenen helemaal niet mogelijk is, maar eerst te kijken naar de reden achter de afwijzing.
Persoonlijke lening afgewezen: welke oorzaken komen vaak voor?
Is je persoonlijke lening afgewezen? Dan kan dat bijvoorbeeld komen doordat je na aftrek van vaste lasten te weinig financiële ruimte overhoudt.
Ook bestaande financiële verplichtingen kunnen een rol spelen. Denk aan:
- Andere persoonlijke leningen
- Doorlopende kredieten
- Private lease
- Creditcards met kredietlimiet
- Achterstanden op bestaande verplichtingen
Een kredietverstrekker wil voorkomen dat een nieuwe lening leidt tot financiële problemen.
Lening geweigerd door een BKR registratie?
Een registratie bij Stichting BKR kan onderdeel zijn van de beoordeling van een lening.
Niet iedere BKR-registratie is negatief. Veel kredieten staan geregistreerd zonder dat er sprake is van betalingsproblemen.
Wanneer er wel bijzonderheden zijn vastgelegd, bijvoorbeeld door een eerdere betalingsachterstand, kan dat meer invloed hebben op de beoordeling van een nieuwe aanvraag.
Is je lening geweigerd, dan kan het daarom verstandig zijn om je eigen kredietoverzicht te controleren en te kijken welke gegevens geregistreerd staan.
Lening afgewezen: wat nu?
Zoek je op lening afgewezen wat nu, dan is de belangrijkste stap om niet direct zonder voorbereiding opnieuw dezelfde aanvraag te doen.
Begin eerst met het in kaart brengen van je situatie.
Controleer bijvoorbeeld:
- Hoeveel inkomen er maandelijks binnenkomt
- Hoe hoog je vaste lasten zijn
- Welke andere financiële verplichtingen je hebt
- Hoeveel ruimte er iedere maand overblijft
- Welke kredietgegevens geregistreerd staan
- Of je bij de kredietverstrekker kunt navragen waarom de aanvraag is afgewezen
Met die informatie krijg je beter zicht op wat mogelijk heeft meegespeeld.
Kun je na een afwijzing direct opnieuw een lening aanvragen?
Dat kan technisch soms wel, maar het is niet altijd verstandig.
Wanneer je financiële situatie niet veranderd is, bestaat de kans dat een nieuwe aanvraag opnieuw wordt afgewezen.
Bovendien kan het nuttiger zijn om eerst te kijken welke onderdelen je kunt verbeteren.
Denk bijvoorbeeld aan:
- Vaste lasten verlagen
- Andere financiële verplichtingen verminderen
- Betalingsachterstanden oplossen
- Meer financiële buffer opbouwen
- Wachten tot je inkomenssituatie stabieler is
Zo voorkom je dat je meerdere aanvragen doet zonder dat er iets aan je situatie is veranderd.
Wat kun je zelf verbeteren?
Niet iedere reden voor een afwijzing kun je direct beïnvloeden. Toch zijn er vaak onderdelen van je financiële situatie waar je wel grip op hebt.
Je kunt bijvoorbeeld:
- Onnodige abonnementen opzeggen
- Maandelijkse lasten verlagen
- Bestaande schulden afbouwen
- Betalingen op tijd uitvoeren
- Je inkomsten en uitgaven beter bijhouden
- Meer ruimte in je maandbudget creëren
Hoe meer inzicht je hebt in je geldzaken, hoe makkelijker het wordt om te zien waar verbetering mogelijk is.
Wat als je inkomen te laag is?
Een laag of wisselend inkomen kan een reden zijn waarom een lening niet wordt goedgekeurd.
Kredietverstrekkers willen voldoende zekerheid dat je de maandelijkse aflossing kunt dragen naast je normale uitgaven.
Heb je een tijdelijk contract, wisselende uren of inkomsten als zelfstandige? Dan kan de aanbieder extra kritisch kijken naar de stabiliteit van je inkomen.
In dat geval kan het verstandig zijn om eerst meer inkomenszekerheid op te bouwen voordat je opnieuw een aanvraag doet.
Wat als je al meerdere leningen hebt?
Bestaande leningen verkleinen vaak de ruimte voor een nieuwe lening.
Zelfs wanneer je alle betalingen netjes op tijd doet, kunnen de maandelijkse lasten van bestaande kredieten meetellen in de beoordeling.
Het kan daarom helpen om eerst bestaande financiële verplichtingen af te lossen of te verlagen.
Hoe lager je maandelijkse verplichtingen, hoe meer ruimte er mogelijk ontstaat in je budget.
Kan een lening later wel worden goedgekeurd?
Dat is mogelijk, maar er is geen garantie.
Je situatie kan veranderen. Denk aan:
- Een hoger of stabieler inkomen
- Lagere vaste lasten
- Minder bestaande schulden
- Een verbeterd betaalverleden
- Een verandering in geregistreerde kredietgegevens
Een eerdere afwijzing betekent daarom niet automatisch dat iedere toekomstige aanvraag ook wordt afgewezen.
Wel is het verstandig om eerst te begrijpen welke factoren waarschijnlijk invloed hadden op de eerdere beslissing.
Eerst inzicht, daarna pas opnieuw aanvragen
Een afwijzing is vooral een signaal om je financiële situatie opnieuw te bekijken.
Door goed inzicht te krijgen in je inkomsten, uitgaven, vaste lasten en bestaande verplichtingen kun je beter bepalen of een nieuwe lening op dit moment verstandig is.
Fondzy kan helpen om die financiële onderdelen overzichtelijk te maken, maar bepaalt niet of een kredietverstrekker je lening uiteindelijk goedkeurt.
Meer grip op je financiële situatie
Bekijk wat FONDZY voor je kan doen en ontdek het actuele aanbod in je dashboard.